
Wer ein Auto per Kredit finanziert, muss oft eine Vollkaskoversicherung abschließen: Viele Banken und Autobanken verlangen dies im Kreditvertrag, da das Fahrzeug bei einem möglichen Zahlungsausfall als Sicherheit für die Bank dient. Kaskoversicherungen sind nicht gesetzlich vorgeschrieben; einzig die Kfz-Haftpflichtversicherung ist verpflichtend.
Die Vollkaskoversicherung zahlt im Gegensatz zur Teilkaskoversicherung auch bei selbstverursachten Schäden. Sie muss jedoch bei einer Reparatur nur die notwendigen Kosten erstatten.
Vollkaskoversicherung für neue und wertvolle Autos
Für neue und wertvolle Autos lohnt sich die Vollkaskoversicherung in den ersten vier bis sechs Jahren. Reparaturkosten können in diesen Fällen hoch sein. Eine Vollkaskoversicherung muss auch abgeschlossen werden, wenn für die Finanzierung des Autos ein Kredit beansprucht wird.
Auch dann, wenn nur wenig Geld vorhanden ist, um einen selbstverursachten Totalschaden zu ersetzen, ist eine Vollkaskoversicherung sinnvoll.
Wer bereits eine hohe Schadenfreiheitsklasse hat, profitiert in der Vollkaskoversicherung von niedrigen Beiträgen. In der Teilkaskoversicherung gibt es keine Schadenfreiheitsklassen. Eine Vollkaskoversicherung kann daher bei einer hohen Schadenfreiheitsklasse mitunter günstiger als eine Teilkaskoversicherung sein.
Leistungen der Vollkaskoversicherung
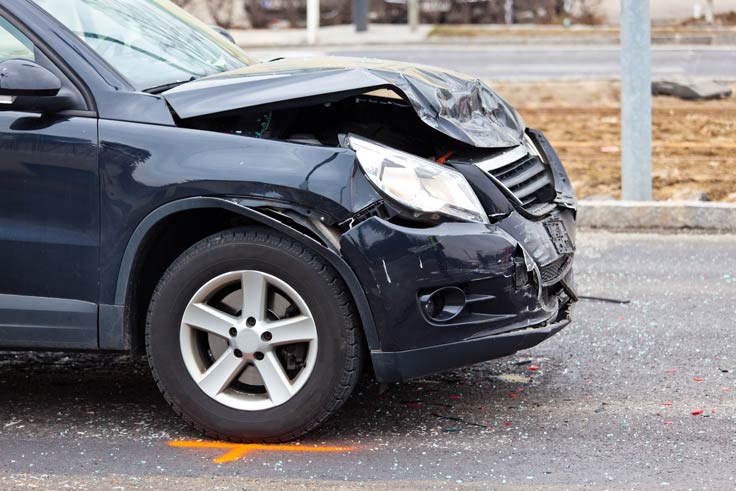
Zusätzlich zu den Leistungen, die bereits mit der Teilkaskoversicherung abgedeckt sind, leistet die Vollkaskoversicherung auch bei selbstverursachten Schäden und bei Schäden durch Vandalismus.Auch dann, wenn der Verursacher des Schadens aufgrund von Fahrerflucht nicht ermittelt werden kann, tritt die Vollkaskoversicherung ein.
Wichtig: Wenn man bei einem selbstverschuldeten Schaden die Vollkaskoversicherung in Anspruch nimmt, stuft der Versicherer den Vertrag im darauffolgenden Jahr in eine niedrigere Schadenfreiheitsklasse zurück, was zu einem höheren Beitrag führt.
Die Teilkaskoversicherung sowie die Vollkaskoversicherung bieten Leistungen bei Fahrzeugdiebstahl und Schäden durch Zusammenstöße mit Haarwild (viele Tarife decken mittlerweile auch Kollisionen mit allen Arten von Tieren ab), Marderbisse (Folgeschäden sind je nach Tarif nur mit erweitertem Schutz abgedeckt), Explosionen, Bränden, Blitzschlägen, Stürmen, Hagel, Überschwemmungen sowie Kabelschäden durch Kurzschluss oder Glasbruch, wie beispielsweise durch Steinschlag.
Vollkasko muss nur notwendige Kosten für Reparaturen übernehmen
Ein Versicherungsvergleich hilft, den geeigneten Versicherer für eine Vollkaskoversicherung zu finden. Dabei geht es um ein breites Leistungsspektrum zu günstigen Prämien. Bewertungen von Kunden auf unabhängigen Bewertungsportalen können als Entscheidungshilfe dienen.
Die Vollkaskoversicherung ist nicht verpflichtet, Reparaturkosten zu übernehmen, die objektiv nicht erforderlich oder überhöht sind, nachdem man selbst einen Unfall verursacht hat oder bei Vandalismus. Wie der Bundesgerichtshof in seinem Urteil vom 9. September 2026 (Aktenzeichen IV ZR 235/25) entschieden hat, trägt der Versicherungsnehmer das Werkstattrisiko.
Eine Frau hatte in diesem Fall beim Einparken ihr Auto beschädigt. Ein Großteil der Kosten für die Reparatur wurde von der Vollkaskoversicherung übernommen. Die Versicherungsnehmerin musste den Selbstbehalt tragen. Die Versicherung kam nicht für alle Kosten auf, die von der Werkstatt berechnet wurden. Daraufhin klagte die Versicherungsnehmerin und verlor.
Die Vollkaskoversicherung trägt meistens alle Kosten, die für die Reparatur notwendig sind. Allerdings ist für den Versicherungsnehmer nicht immer klar, welche Kosten tatsächlich notwendig sind.
Um nicht auf hohen Kosten sitzenzubleiben, sollten Versicherungsnehmer zuerst von ihrer Werkstatt einen Kostenvoranschlag einholen und bei der Vollkaskoversicherung einreichen, um böse Überraschungen zu vermeiden.

Was ist das Werkstattrisiko?
Nach einem Unfall kann es passieren, dass eine Werkstatt unnötige Reparaturen abrechnet. Das Werkstattrisiko entscheidet in diesem Fall, wer die Kosten trägt. Arbeiten, die in Rechnung gestellt werden, obwohl sie gar nicht ausgeführt wurden, aber auch fehlerhafte oder überteuerte Arbeiten gehören dazu.
Bei einem vom Versicherungsnehmer unverschuldeten Unfall trägt der Unfallverursacher beziehungsweise die Kfz-Haftpflichtversicherung des Verursachers das Werkstattrisiko. Dazu zählen auch Arbeiten, die abgerechnet werden, aber nicht durchgeführt wurden. Derjenige, der den Unfall nicht verschuldet hat, soll nicht auf diesen Kosten sitzen bleiben.
Hat der Versicherungsnehmer einer Vollkaskoversicherung einen Schaden selber verursacht, liegt das Werkstattrisiko bei ihm. Er muss die Kosten selbst tragen, die von der Werkstatt abgerechnet werden, die aber ein wirtschaftlich vernünftiger Betroffener zur Wiederherstellung des Fahrzeugs nicht auf sich nehmen würde.
Risiko von Streitigkeiten mit der Werkstattbindung vermeiden
Wer eine Vollkaskoversicherung hat, kann eine Werkstattbindung vereinbaren, um Streitigkeiten bei überteuerten Reparaturen zu vermeiden.
Der Versicherer gibt dem Versicherungsnehmer zumeist ein Partnerwerkstatt vor. Die Reparatur wird durch den Versicherer gesteuert.
Der Bundesgerichtshof lässt die Beurteilung des Werkstattrisikos offen, wenn der Versicherungsnehmer den Weisungen seiner Versicherung bei der Beauftragung der Werkstatt folgt.
Wann die Vollkaskoversicherung nicht zahlt
Wenn der Versicherungsnehmer einen Schaden grob fahrlässig verursacht hat, ist es der Vollkaskoversicherung erlaubt, ihre Leistung entsprechend dem Ausmaß des Verschuldens zu reduzieren (§ 81 Abs. 2 VVG). In besonders schweren Fällen, wie bei absoluter Fahruntüchtigkeit durch Alkohol, kann die Strafe auf null reduziert werden. Bei Schäden, die vorsätzlich herbeigeführt wurden, muss der Versicherer gar nichts zahlen. Das können verhaltensbedingte Unwetterschäden, aber auch Schäden bei Fahrten unter Alkoholeinfluss sein. Selbst wenn ein Diebstahl durch grobe Fahrlässigkeit begünstigt wurde, hat die Kaskoversicherung – konkret die Teilkasko – die Möglichkeit, ihre Leistung zu reduzieren.
Allerdings kann eine Klausel „Keine Einrede grober Fahrlässigkeit“ vereinbart werden.Auch bei grober Fahrlässigkeit des Versicherungsnehmers kommt die Vollkaskoversicherung für den Schaden auf. Sie leistet dann in der Regel in vollem Umfang. Fahrten unter Alkohol- oder Drogeneinfluss sowie grob fahrlässig ermöglichter Diebstahl sind jedoch meist ausgenommen – in diesen Fällen kann der Versicherer weiterhin kürzen..